Steigt der Kfz-Beitrag, ärgert das – erst recht, wenn nichts passiert ist.
Die kurze Antwort: Autos sind aufwendiger zu reparieren als früher, und ein Beitrag bildet das ab. Ich erkläre dir in wenigen Minuten, woran es liegt und was du tun kannst. Die Kostentreiber betreffen alle Kfz-Versicherer; die Beispiele zu Beitrag, Kündigung und Umstellung beziehen sich auf die Continentale.
Stand: Oktober 2026
In diesem Artikel
- Warum wird die Kfz-Versicherung teurer?
- Was kostet der Tausch eines LED-Scheinwerfers?
- Warum verteuern Kameras und Sensoren Reparaturen?
- Wie stark steigen Werkstattlöhne und Ersatzteilpreise?
- Warum steigt mein Beitrag auch ohne Schaden?
- Was kann ich selbst tun?
- Häufige Fragen
Warum wird die Kfz-Versicherung teurer?
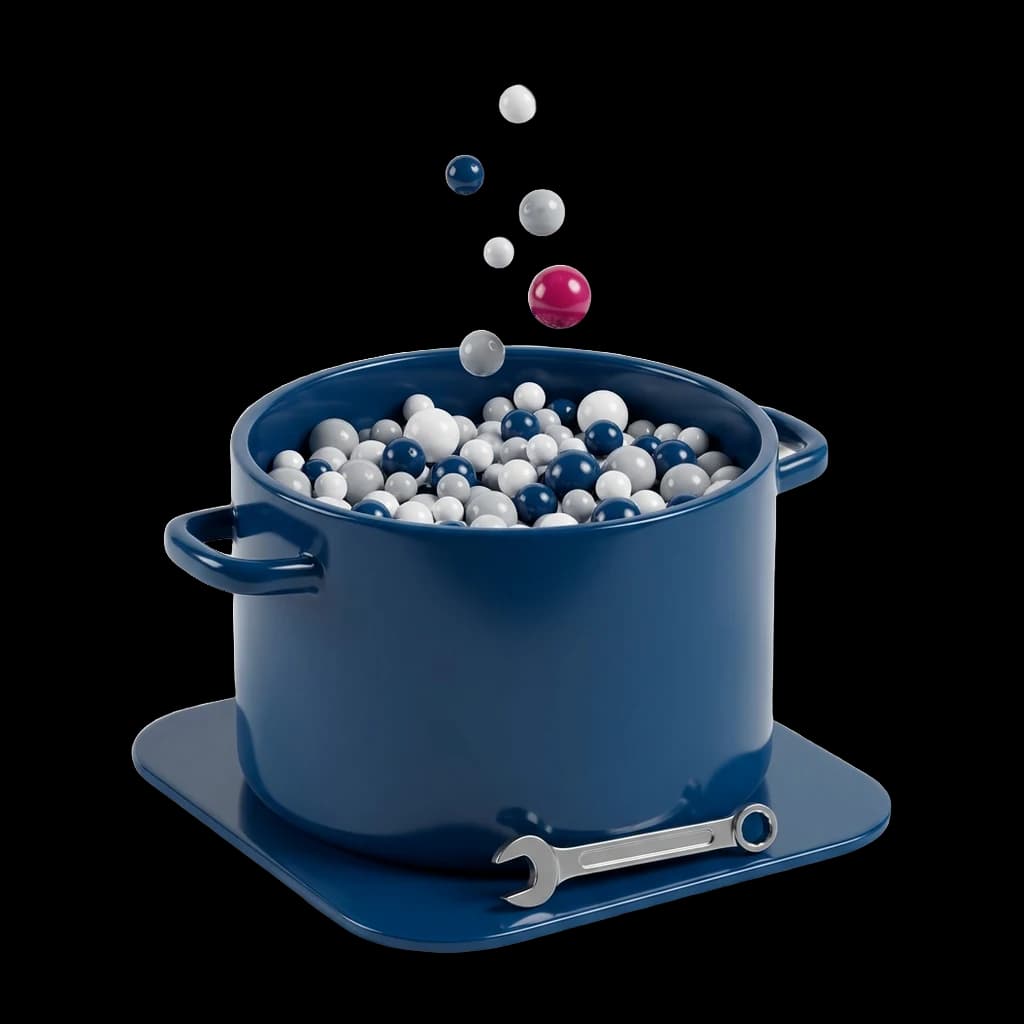
Die Kfz-Versicherung wird teurer, weil Reparaturen mehr kosten. Die vom GDV untersuchten Ersatzteile sind seit 2015 um über 80 % teurer geworden, die Verbraucherpreise nur um rund 30 % (GDV, 08.10.2025). Dein Beitrag fließt in einen gemeinsamen Topf. Aus ihm werden die Schäden aller Versicherten bezahlt – auch deiner, wenn dir etwas passiert –, in der Haftpflicht auch Personenschäden.
Das heißt für dich: Dein Beitrag bildet ab, was Reparieren heute kostet.
Was kostet der Tausch eines LED-Scheinwerfers?
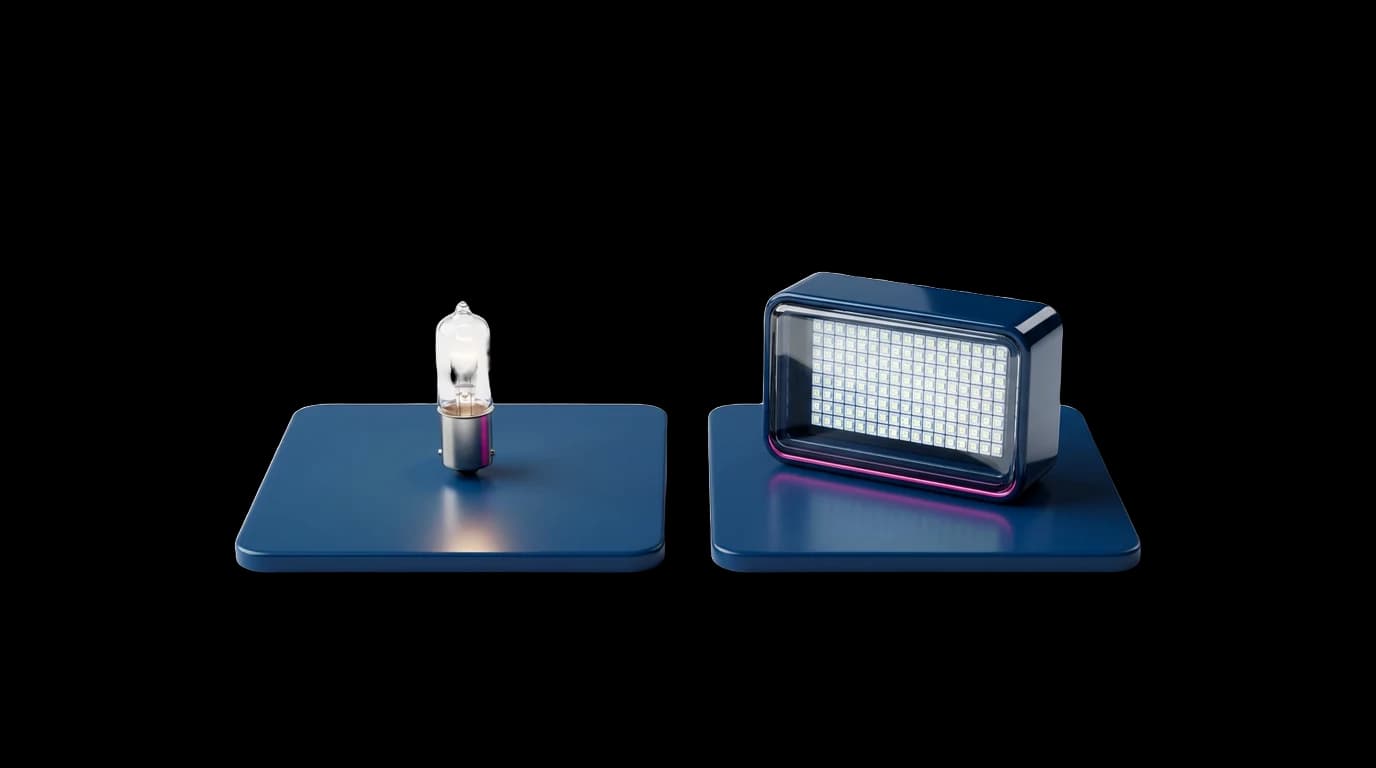
Ein Hightech-LED-Scheinwerfer ist nicht reparierbar, sein Tausch kann in der Vertragswerkstatt laut ADAC 5.700 € und mehr kosten. Das Gehäuse ist versiegelt, ein Reparaturverfahren ist nicht festgelegt – deshalb wird die ganze Einheit getauscht. Fällt bei einem Halogen-Scheinwerfer nur die Lampe aus, kostet der Ersatz höchstens 15 € (ADAC, Stand 31.01.2025).
Moderne Scheinwerfer mit Matrix-Technik bestehen aus vielen kleinen, einzeln gesteuerten LEDs. Sie blenden andere Autos gezielt aus und lassen dich nachts besser sehen. Nimm einen Parkrempler vorne links: Niemand ist verletzt, nur Scheinwerfer und Stoßfänger sind beschädigt. Ein LED-Scheinwerfer lässt sich dann nicht reparieren, er wird komplett getauscht. Hat das Auto Assistenzsysteme, muss je nach Modell danach die Kamera neu kalibriert werden.
Derselbe kleine Rempler vorne links
- Scheinwerfer tauschen
Derselbe kleine Rempler vorne links
- Scheinwerfer tauschenin der Regel nicht reparierbar
- Zusätzlich: Kamera neu einstellenje nach Modell
Wie stark das Modell die Rechnung bestimmt, zeigt eine ADAC-Erhebung an 21 Modellen: Derselbe Parkrempler vorne links (Scheinwerfer und Stoßfänger) kostet bei einem Fiat 500 knapp 3.000 €, bei einem BMW 330e fast 8.000 € (ADAC-Markterhebung, Februar 2026).
Wie schnell das geht, habe ich selbst erlebt: Mit meinem Alfa Romeo Stelvio bin ich an der Tankstelle gegen die Zapfsäule gefahren. Es sieht gar nicht so schlimm aus – und trotzdem sind es rund 10.000 € Schaden.
Was dich nachts besser sehen lässt, ist teurer zu reparieren.
Warum verteuern Kameras und Sensoren Reparaturen?
Bei Autos mit Assistenzsystemen müssen nach dem Tausch der Frontscheibe Kameras und Sensoren neu kalibriert werden. Ein Glasbruchschaden kostete 2024 im Schnitt 900 €, sieben Prozent mehr als im Vorjahr. Windschutzscheiben sind über 50 % teurer als vor zehn Jahren (GDV, Glasbruch-Statistik 2024).
Eine Scheibe ist heute Teil des Sicherheitssystems. Nach dem Tausch muss die Technik dahinter neu eingestellt werden, und das kostet Arbeitszeit.
Wie stark steigen Werkstattlöhne und Ersatzteilpreise?
Auch Arbeit und Teile werden teurer. Eine Werkstattstunde kostete 2024 im Schnitt 202 €, beim Lackieren 220 € – rund 50 % mehr als 2017, während die Verbraucherpreise um rund 24 % stiegen (GDV-Auswertung auf Basis von Dekra-Daten). Ersatzteile wurden von August 2024 bis August 2025 um knapp 6 % teurer (GDV, 08.10.2025). Deshalb wird auch ein Auto ohne viel Technik teurer zu reparieren.
Warum steigt mein Beitrag auch ohne Schaden?
Weil dein Beitrag nicht nur von deinem Schadenverlauf abhängt, sondern auch von Fahrzeugtyp, Wohnort und Kostenentwicklung. Ändern sich Angaben in deinem Vertrag, etwa nach einem Umzug, kann sich der Beitrag ebenfalls ändern. Dein Schadenfreiheitsrabatt – der Rabatt für deine schadenfreien Jahre – bleibt: Deine Schadenfreiheitsklasse hängt von deinem Schadenverlauf ab. Der Rabatt wirkt als Prozentsatz auf den Grundbeitrag. Steigt der Grundbeitrag, steigt dein Beitrag, ohne dass dein Rabatt kleiner wird.
- Typklasse: Sie zeigt, wie hoch die Schäden bei Autos deines Modells im Vergleich ausfallen. Ein unabhängiger Treuhänder prüft jährlich, ob sich das im Vergleich zu allen anderen Typen verändert hat. Dein Modell kann dadurch in eine andere Klasse rutschen.
- Regionalklasse: Sie zeigt, wie hoch die Schäden in deiner Region im Vergleich ausfallen. Auch sie prüft der Treuhänder jährlich. Maßgeblich ist der Wohnsitz laut Zulassungsbehörde. Die Klasse deines Wohnorts kann sich ändern, ohne dass du etwas getan hast.
- Tarif: Die Continentale darf den Tarif mindestens einmal im Kalenderjahr nach der Schaden- und Kostenentwicklung prüfen und bei Bedarf anpassen, nach oben oder unten. Eine Änderung gilt ab dem nächsten Versicherungsjahr. Welche Kfz-Tarife die Continentale hat, zeigt der Vergleich Exklusiv- oder Fahrleistungstarif.
Was kann ich selbst tun?
Zwei Stellschrauben kannst du zum Beispiel prüfen: eine höhere Selbstbeteiligung in der Kasko und, nach einer Erhöhung, die Umstellung auf den aktuellen Tarif. Der Haken bei der Selbstbeteiligung: Bei einem Schaden trägst du mehr selbst. Bei der Umstellung gelten Versicherungsumfang und Tarif wie bei einem neu abgeschlossenen Vertrag. Ich zeige dir vorher, was sich dadurch ändert.
Bist du schon bei mir versichert, schaue ich mir deinen Vertrag gern mit dir an. Ich sage dir ehrlich, was ein Hebel bringt und was sein Haken wäre. Gibt es keinen Hebel, sage ich dir auch das.
Häufige Fragen
Wann gilt der neue Beitrag?
Kann ich nach der Erhöhung kündigen (Sonderkündigungsrecht)?
Ändert die Erhöhung meinen Schadenfreiheitsrabatt?
Warum ist mein Beitrag anders als der meines Bekannten?
Welche Stellschrauben gibt es — und was ist der Haken?
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Prüfung deines Vertrags. Stand: Oktober 2026.